+90 (552) 488 22 08
Оставить заявку
Недвижимость Недвижимость
Подобрать Подобрать
Меню

Цена
 
Тип недвижимости информация Тип недвижимости Выберите тип
Местоположение
Планировка
Планировка

Категории
Категории

Рынок жилья
Рынок жилья

Площадь
Площадь

Расстояние до моря
 
Новости

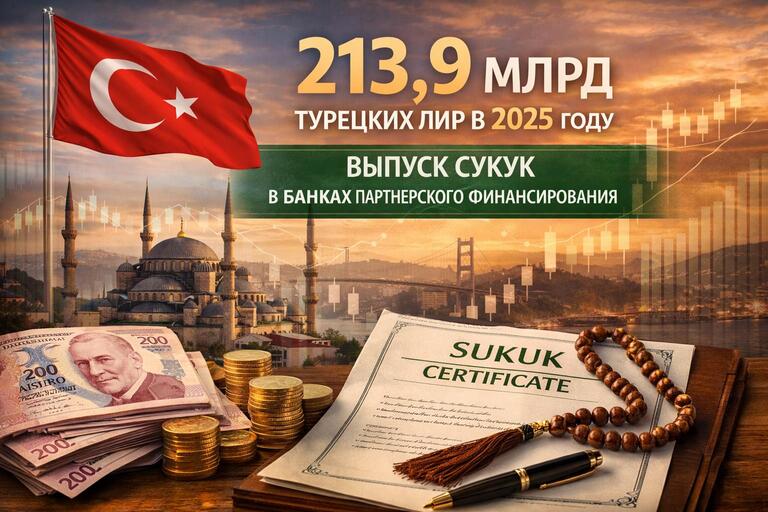
В Турции увеличивается выпуск сукуков в сегменте партнерского финансирования

Стамбул — Сукук, или исламские финансовые сертификаты, остаётся одним из главных инструментов рынка капитала в исламском банкинге. Интерес к нему растёт как со стороны частных инвесторов, так и со стороны крупных институциональных участников.

По данным Турецкой ассоциации банков партнерского финансирования (TKBB), в 2025 году банки этого сегмента разместили сукуки на общую сумму 213,9 млрд турецких лир. Средний срок обращения выпусков составил 139,9 дня. Основной спрос пришёлся на профессиональный рынок: 90,65% размещений выкупили квалифицированные инвесторы.

Кто выпустил больше всего в 2025 году

Лидером по объёму эмиссии стал Ziraat Katılım — 76,3 млрд лир. Далее в рейтинге размещений:

  • Albaraka Türk — 49,3 млрд лир
  • Emlak Katılım Bankası — 39,7 млрд лир
  • Vakıf Katılım Bankası — 27,1 млрд лир
  • Türkiye Finans — 12,4 млрд лир
  • Kuveyt Türk — 5,6 млрд лир
  • Dünya Katılım Bankası — 2,5 млрд лир
  • Hayat Finans — 1 млрд лир

Динамика за 2013–2025 годы

Если смотреть шире, за период с 2013 по 2025 год общий объём выпущенных сукуков достиг 740,5 млрд лир, а средний срок погашения составил 140,9 дня. Первое место по суммарному объёму за весь период занимает Ziraat— 178,3 млрд лир.

Далее идут:

  • Albaraka Türk — 133,6 млрд лир
  • Emlak Katılım Bankası — 125,7 млрд лир
  • Vakıf Katılım Bankası — 116,5 млрд лир
  • Kuveyt Türk — 98,4 млрд лир
  • Türkiye Finans — 84,6 млрд лир

Что такое сукук и чем он отличается от обычных облигаций

Сукук — это шариат-совместимый инструмент рынка капитала. В классической логике он не про «долг под проценты», а про долю в активе/проекте и доход, который возникает из реального экономического потока.

Ключевые отличия от облигаций:

  • Облигация: ты даёшь эмитенту в долг → получаешь фиксированный/плавающий процент и номинал назад.
  • Сукук: инвестор получает право на долю в активе/пользовании/доходах (в зависимости от структуры) → доход обычно оформляют как аренда, прибыль от продажи, сервисный доход и т.п., а не как «процент».

Практически на рынке: сукук часто ведёт себя похоже на облигацию (регулярные выплаты, срок, рейтинг), но юридическая/экономическая база — другая: под ним обычно есть актив и заранее описанная шариат-структура.

Почему в Турции растёт партнёрское финансирование (катılım finans)

Несколько причин, которые обычно двигают рост:

  • Спрос населения и бизнеса на продукты без процентов (религиозный и «этический» мотив).
  • Диверсификация источников фондирования для банков: сукук и катılım-депозиты позволяют привлекать деньги иначе, чем классические депозиты/еврооблигации.
  • Гос-фактор: участие/поддержка государства и госбанков в сегменте повышает доверие и объём рынка.
  • Инфляционная и процентная среда: когда ставки и стоимость фондирования прыгают, участники ищут инструменты и каналы, которые помогают удержать ликвидность и планировать сроки.
  • Инфраструктура рынка: со временем появились стандартные структуры, юридическая практика и инвесторская база — это снижает барьеры.

Кто покупает сукук и что это означает для рынка

Покупатели делятся на две группы:

  • Квалифицированные/институциональные инвесторы: банки, фонды, страховые, крупные корпорации, управляющие.
    Что это значит: рынок становится «профессиональным», объёмы растут, но чувствительность к риску и новостям выше (институционалы быстро меняют позицию).
  • Розница (частные инвесторы): обычно через фонды/банковские продукты.
    Что это значит: растёт устойчивость спроса, но это медленнее и зависит от доверия к банкам/продуктам.

Если основная доля покупок у квалифицированных инвесторов (как у тебя в исходнике), это обычно сигнал:

  • инструмент вписан в профессиональные портфели,
  • важны ликвидность, качество эмитента, структура и срок,
  • рынок может быть более «нервным» при шоках ликвидности.

Плюсы и риски сукуков

Плюсы

  • Шариат-совместимость → доступ к инвесторам, которые не покупают процентный долг.
  • Привязка к активу/проекту (по структуре) → часто воспринимается как «более приземлённый» инструмент.
  • Диверсификация: для рынка это расширяет линейку инструментов; для эмитента — больше вариантов фондирования.
  • Обычно короткие сроки (как у твоих данных) → удобнее управлять ликвидностью.

Риски

  • Структурный/юридический риск: сукук бывает разным (ijara, murabaha, wakala и т.д.). Ошибка в структуре = вопросы к выплатам/правам инвестора.
  • Активный риск: если структура завязана на актив/доходы — важно качество актива и контрагентов.
  • Ликвидность вторичного рынка: не всегда можно быстро продать без потерь, особенно в стресс.
  • Риск досрочного выкупа/реинвестирования: короткие сроки → надо постоянно перекладываться (reinvestment risk).
  • Риск эмитента: банк/компания может испытывать давление, как и в обычных облигациях.

Также рекомендуем ознакомиться со следующими материалами:

Полезные статьи
Турция или Грузия: где выгоднее инвестировать в недвижимость
[post-views]
07.11.2026

Турция и Грузия остаются одними из наиболее доступных стран для иностранного покупателя недвижимости. В обеих странах можно приобрести квартиру вне зависимости от гражданства, зарегистрировать собственность и использовать объект для проживания, аренды или последующей продажи. Грузия привлекает простой регистрацией сделки, относительно низкими налогами и возможностью получить краткосрочный ВНЖ при покупке недвижимости стоимостью более 150 000 долларов. […]

ВНЖ через недвижимость: что лучше — Турция или Сербия? Плюсы и минусы
[post-views]
06.11.2026

Турция и Сербия позволяют иностранцам получить вид на жительство после приобретения жилой недвижимости. В Сербии для этого не установлена минимальная стоимость квартиры, а в Турции существует официальное имущественное основание. Если сравнивать только эти два правила, Сербия кажется доступнее, но правоприменительная практика 2026 года в Турции делает картину значительно интереснее. С начала лета 2026 года владельцам […]

ВНЖ при покупке недвижимости: страны и цены в 2026 году
[post-views]
05.11.2026

Покупка недвижимости остаётся одним из наиболее понятных способов получить основание для проживания за границей. Инвестор приобретает материальный актив, может использовать его для жизни, а в некоторых странах — сдавать в аренду или перепродать после завершения обязательного срока владения. Однако формулировка «ВНЖ за недвижимость» часто упрощает реальные правила. В одной стране достаточно подтвердить право собственности, в […]

Подписаться на обновления

Оставьте свою почту что бы быть в курсе всех последних новостей компании

Закрыть
Специальное предложение

Успейте зарезервировать квартиру в Алании по низкой и доступной цене.
  • Комплекс в Алании в районе Паяллар 67.000€

    Город/район Алания/Паяллар
    Площадь 55 м2
    Планировка 1+1,
    Растояние до моря 1500